Un buget personal nu presupune să renunți la toate lucrurile care îți plac, ci să știi din timp ce intră, ce iese și ce vrei să faci cu banii rămași. Ghidul te ajută să-ți organizezi veniturile și cheltuielile lunare, să economisești fără măsuri drastice și să te pregătești pentru surprize, fie că ai un salariu fix, venituri variabile sau un buget de familie.
Primii pași: vezi clar ce intră și ce iese
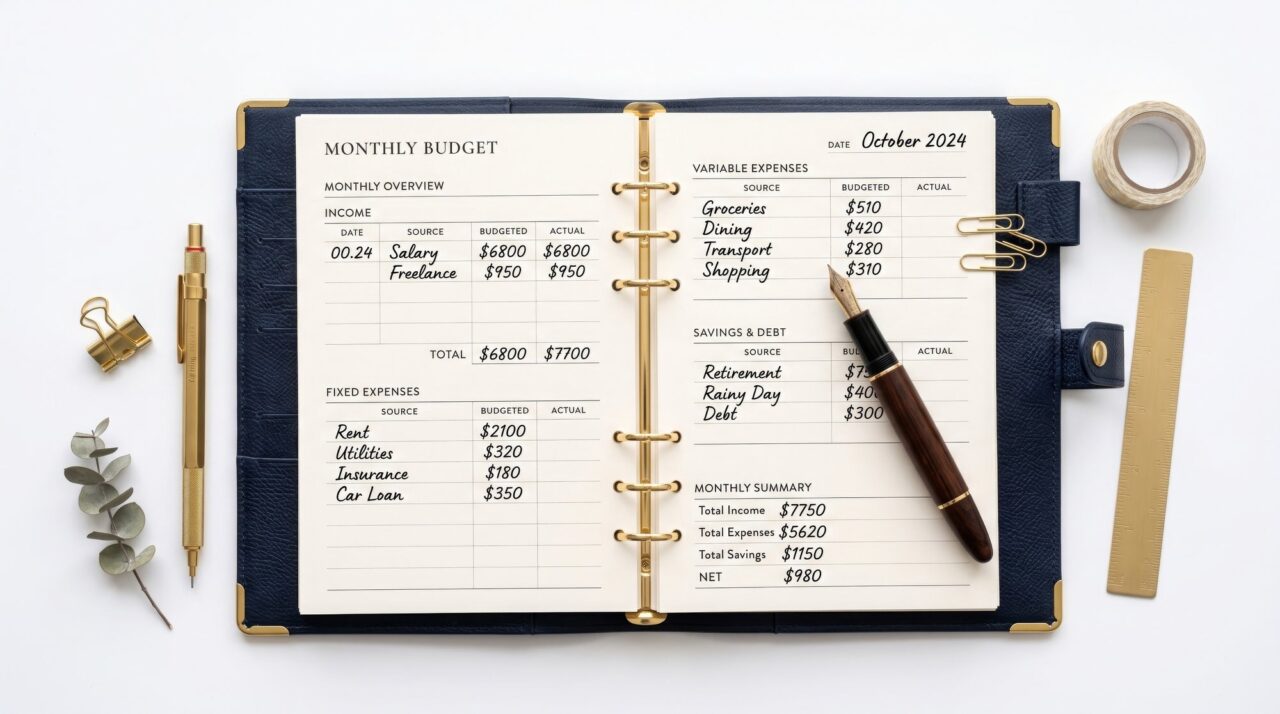
Ca să afli cum faci un buget personal, începe cu o imagine realistă a lunii, nu cu procente preluate automat de pe internet. Notează veniturile pe care te poți baza și cheltuielile care apar în mod obișnuit: locuință, utilități, transport, mâncare, rate, îngrijirea copiilor și alte plăți recurente. Separă cheltuielile fixe de cele care se schimbă de la o lună la alta.
Dacă venitul tău diferă, de exemplu, în funcție de ture, proiecte sau comisioane, nu-ți construi planul pornind de la cea mai bună lună. Folosește o estimare prudentă, apropiată de suma pe care o încasezi în mod obișnuit, și tratează veniturile suplimentare separat. Astfel, o lună mai slabă nu te obligă să te împrumuți doar pentru că bugetul era construit pe o încasare optimistă.
Un buget util trebuie să poată fi ținut mai mult de câteva zile. Dacă evidența fiecărei cafele sau a fiecărei călătorii cu autobuzul devine o povară, grupează tranzacțiile pe categorii și verifică totalurile o dată pe săptămână. Poți porni de la explicațiile despre organizarea bugetului lunar în funcție de venituri și cheltuieli, apoi să alegi o metodă mai simplă, precum cea din ghidul despre bugetul lunar fără notarea fiecărui leu cheltuit.
Un exemplu simplu: o familie din Iași își trece chiria și abonamentele de transport la cheltuieli regulate, dar tratează cumpărăturile de la supermarket drept cheltuieli variabile. Nu trebuie să ghicească din prima suma exactă pentru mâncare. Poate urmări câteva săptămâni plățile, apoi să stabilească un reper realist pentru lunile următoare.
Pentru început, stabilește trei lucruri:
- venitul lunar pe care te poți baza;
- plățile obligatorii și datele la care ajung la scadență;
- suma pe care vrei să o păstrezi pentru economii sau cheltuieli planificate.
Abia după aceea împarte restul banilor între cheltuieli flexibile. Dacă vrei un model complet de pornire, găsești explicații despre crearea unui buget personal realist. Pentru o împărțire orientativă a banilor, poți citi și despre regula 50/30/20. Procentele din această metodă sunt un reper, nu o obligație: costurile locuinței sau un venit modest pot face ca împărțirea propusă să nu se potrivească situației tale.
Un plan funcționează mai bine când are o destinație concretă. Poate vrei să strângi bani pentru reparația mașinii, pentru o vacanță sau pentru a reduce o datorie. Alege un obiectiv clar, apoi gândește-te ce sumă ai putea pune deoparte fără să pui în pericol plățile necesare. Ghidul despre stabilirea unor obiective financiare realiste te poate ajuta să transformi intenția într-un plan lunar.
Nu toate metodele cer o aplicație sau un tabel. Poți verifica tranzacțiile din aplicația băncii și să aduni cheltuielile în câteva categorii mari. Pentru o variantă de urmărire mai lejeră, vezi cum îți urmărești cheltuielile fără să notezi fiecare cumpărătură. Important este să poți identifica tiparele, nu să obții o evidență perfectă.
Uneori, diferența nu vine dintr-o cheltuială mare, ci din costuri mici care se repetă: comenzi, gustări luate pe drum sau cumpărături făcute din obișnuință. Verifică extrasele și întreabă-te dacă plata respectivă îți aduce ceva ce folosești cu adevărat. Pentru a găsi aceste scurgeri din buget, citește despre identificarea cheltuielilor care consumă inutil bugetul și despre costul lunar al cheltuielilor mici repetate.
La sfârșitul lunii, nu judeca bugetul doar după ce ai depășit. Uită-te și la ce a mers: poate ai estimat bine transportul, dar ai subevaluat mâncarea sau cheltuielile pentru copii. Ajustează planul pentru luna următoare, în loc să-l abandonezi. Despre acest pas poți citi în ghidul pentru revizuirea bugetului fără să te concentrezi numai pe greșeli.
Economisire lunară fără să tai tot ce-ți place
Economisirea este mai ușor de menținut când nu o tratezi ca pe o pedeapsă. Dacă planul presupune să renunți la orice ieșire sau mică plăcere, probabil îl vei abandona când apare prima lună obositoare. Încearcă să identifici mai întâi cheltuieli pe care le poți reduce fără să-ți schimbi drastic rutina, apoi alege o sumă pe care o poți pune deoparte constant.
Uneori, schimbarea e mai simplă decât pare: compari cumpărăturile planificate înainte să pleci la magazin, pregătești mesele pentru câteva zile sau verifici dacă folosești toate serviciile pentru care plătești. Nu orice reducere merită efortul, iar timpul și confortul tău contează și ele. Ghidul despre economisirea lunară fără renunțarea la confort oferă idei pentru ajustări graduale; poți vedea și cum reduci cheltuielile fără schimbări drastice.
Dacă ai un venit mic sau variabil, economisirea poate fi neregulată. În loc să-ți impui o sumă care nu lasă loc pentru facturi și mâncare, pune deoparte ce îți permite situația în luna respectivă. O lună fără economii nu înseamnă automat că ai eșuat. Găsești sugestii adaptate în articolul despre economisirea cu venit mic sau variabil.
Un buget poate arăta bine pe hârtie și totuși să fie dat peste cap de o cumpărătură făcută pe moment. Reclamele, reducerile cu termen scurt și oboseala pot încuraja decizii pe care le regreți mai târziu. Pentru achizițiile care nu sunt urgente, ajută să iei o pauză înainte de plată și să verifici dacă produsul încape în suma alocată. Citește despre evitarea cumpărăturilor impulsive și despre diferența dintre o dorință și o nevoie.
Lista de cumpărături e utilă mai ales când o legi de ce ai deja acasă. Verifică frigiderul și dulapurile înainte să pleci, apoi notează ce lipsește pentru mesele pe care le-ai planificat. Asta reduce riscul de a cumpăra dubluri sau produse care rămân nefolosite. Găsești idei despre folosirea listei de cumpărături pentru a economisi și despre reducerea cheltuielilor cu alimentele.
Risipa alimentară apare adesea pentru că planul de cumpărături nu ține cont de programul familiei sau de ce se consumă efectiv. Dacă știi că vei lipsi câteva seri, nu are rost să cumperi alimente perisabile pentru toată săptămâna. Păstrarea corectă a produselor și folosirea resturilor în alte mese pot ajuta, fără să fie nevoie de un plan complicat. Mai multe sugestii găsești în articolul despre reducerea risipei alimentare în bugetul familiei.
Locuința aduce și ea plăți recurente. Verifică facturile în timp, compară consumul cu lunile precedente și caută obiceiuri care cresc costurile fără să-ți ofere un beneficiu clar. Fără să presupui că există o reducere garantată, poți găsi pași practici în ghidul despre scăderea facturilor lunare din locuință.
Abonamentele uitate sunt ușor de trecut cu vederea, pentru că plata se face automat. Verifică periodic extrasele și mesajele de confirmare, apoi decide pentru fiecare serviciu dacă îl mai folosești și dacă merită costul pentru bugetul tău. Pentru o verificare simplă, consultă pașii pentru identificarea abonamentelor nefolosite și ghidul despre organizarea plăților recurente.
Fondul de urgență: un loc separat pentru surprize
O cheltuială neprevăzută poate apărea chiar într-o lună în care bugetul părea echilibrat: se strică un aparat din casă, apare o reparație la mașină sau ai o perioadă cu venituri mai mici. Dacă nu există bani puși deoparte, ajungi să amâni alte plăți sau să iei o decizie financiară în grabă. Fondul de urgență este o rezervă pentru situații neplanificate, nu un buget pentru cumpărături obișnuite ori vacanțe.
Nu trebuie să aștepți să poți pune deoparte o sumă mare. Începe cu o contribuție pe care o poți susține după plata cheltuielilor de bază și transfer-o într-un loc separat de banii folosiți zi de zi. Dacă venitul diferă de la o lună la alta, contribuția poate varia. Găsești pași pentru început în ghidul despre construirea unui fond de urgență de la zero.
Cât ar trebui să conțină rezerva depinde de situația fiecăruia. Contează stabilitatea venitului, numărul persoanelor din gospodărie, cheltuielile lunare și sprijinul pe care l-ai putea avea într-o situație dificilă. În loc să urmărești o sumă aleasă fără legătură cu viața ta, încearcă să estimezi ce cheltuieli ar trebui acoperite dacă venitul s-ar reduce sau ar apărea o urgență. Articolul despre suma potrivită pentru fondul de urgență discută factorii care pot influența această alegere.
Unele cheltuieli par neașteptate, dar se repetă: revizia mașinii, o plată anuală sau pregătirile pentru începutul anului școlar. Dacă știi că vor apărea, e mai potrivit să le planifici separat, împărțind suma estimată pe lunile disponibile. Păstrează fondul de urgență pentru ceea ce nu puteai anticipa rezonabil. Pentru organizarea acestor costuri, vezi pregătirea bugetului pentru cheltuieli neprevăzute.
Dacă rezerva este folosită, nu înseamnă că ai gestionat prost banii. A fost creată tocmai ca să ajute într-un moment dificil. După ce trece urgența, revizuiește bugetul și reia economisirea atât cât îți permite situația. Ghidul despre refacerea bugetului după o cheltuială mare și neașteptată te poate ajuta să împarți următoarele luni în pași gestionabili.
Greșeli de evitat când îți planifici banii
Prima capcană este să construiești un buget prea strict. Dacă fiecare categorie este fixată la o sumă care nu corespunde cheltuielilor tale reale, depășirile vor apărea repede, iar planul va părea inutil. Estimează pe baza tranzacțiilor recente și lasă loc de ajustare pentru cheltuielile care fluctuează, fără să tratezi orice abatere ca pe un eșec.
O altă greșeală este să confunzi banii rămași în cont cu banii disponibili pentru cheltuieli. Poate urmează o factură, o plată anuală sau o cumpărătură necesară pe care încă nu ai făcut-o. Verifică ce plăți mai sunt de achitat înainte să decizi că îți permiți o cheltuială suplimentară.
Mai apare și tendința de a renunța la buget după o lună care nu a mers conform planului. În practică, fiecare lună aduce variații: o deplasare, un cadou, o factură diferită. Ajustează sumele și categoriile, apoi continuă. Dacă vrei să recunoști tiparele care îți îngreunează economisirea, citește despre greșelile financiare frecvente care te împiedică să economisești.
Bugetul nu este un test de disciplină și nici o promisiune că toate cheltuielile vor merge după plan. Este un instrument care te ajută să observi mai devreme când banii sunt deja alocați și să alegi conștient ce faci cu restul. Revizuiește-l lunar, dar schimbă-l și atunci când se modifică venitul, locuința sau responsabilitățile familiei.
Întrebări frecvente
Cât timp îmi ia să fac un buget personal?
Prima variantă poate necesita timp pentru a aduna veniturile și plățile recurente. După ce ai categoriile stabilite, actualizarea lunară poate fi mai rapidă, mai ales dacă verifici tranzacțiile periodic.
Ce fac dacă venitul diferă de la o lună la alta?
Construiește planul pe un venit prudent, nu pe cea mai bună lună. Când încasezi mai mult, poți decide dinainte ce parte merge către cheltuieli viitoare, economii sau datorii.
Este obligatoriu să folosesc o aplicație?
Nu. Poți folosi un tabel, o agendă sau categoriile din aplicația bancară, dacă acestea îți oferă o imagine suficient de clară. Alege varianta pe care o poți menține fără efort excesiv.
Un buget bun nu te obligă să controlezi fiecare leu; te ajută să nu fii luat prin surprindere de banii care au deja o destinație. Începe cu ce poți măsura luna aceasta și ajustează pe parcurs, fără să aștepți un plan perfect.
Acest material are rol informativ și nu reprezintă recomandare financiară personalizată. Pentru decizii care țin de situația ta concretă, poți discuta cu un consultant financiar autorizat.